Dacă ieri vorbeam despre creativitatea celor care scriu legi fără să înțeleagă ce legiferează, azi coborâm în „tranșeele” executării lor. Mai exact, la Direcția Generală de Soluționare a Contestațiilor (DGSC) din cadrul Ministerului Finanțelor.
La inițiativa colegilor de la CC Tax Advisory, în august 2025 am contestat o decizie de inactivare fiscală pentru o societate care avea sediul pe strada Argentina nr. 25. O procedură care, teoretic, ar trebui să fie un filtru de legalitate. Practic? E o lecție de cum să pierzi timpul aiurea.
Logica „perfectă”: Ai contestat, deci te-ai apărat
Ieri, surpriză: a venit Decizia de soluționare. Și ce să vezi? Am dat peste un paragraf care merită înrămat în holul facultăților de drept, la secțiunea „Așa NU”.
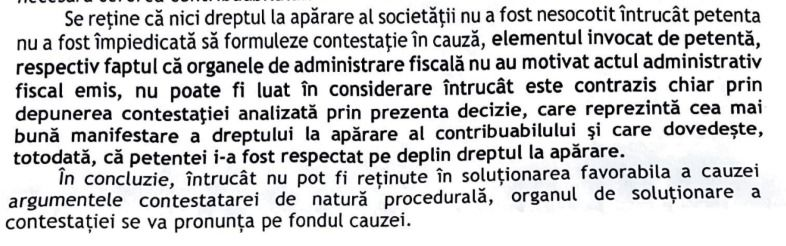
DGSC ne explică, cu un calm olimpic, că dreptul la apărare al societății nu a fost încălcat. De ce? Țineți-vă bine: pentru că am făcut contestație.
Tradus pe românește: „Faptul că te plângi că nu știi de ce te-am pedepsit demonstrează că te poți apăra, deci nu mai contează că nu ți-am spus de ce te-am pedepsit.”
E un fel de: „Dacă ai putut să strigi „Au!”, înseamnă că lovitura nu te-a lăsat mut, deci totul e legal.”
Adio, motivare! Bun venit, divinație!
Deci, ce ne transmite nouă acest monument de gândire administrativă?
- Nulitatea e opțională: Nu contează că actul e nemotivat și ți s-a produs o vătămare (viciu de nulitate relativă).
- Transparența e un lux: Nu contează că Fiscul a aruncat doar un articol de lege și o referire vagă la un „aviz antifraudă”, forțându-ne să devenim ghicitori în cafea pentru a înțelege ce s-a petrecut în mintea celor 2 inspectori antifraudă.
Justițiarismul de dragul cifrelor
E fascinant cum, în timp ce ne luptăm cu astfel de aberații în birourile ANAF, mai ales când vezi că și prin presă (da, mă uit la recorder.ro) se salută cu entuziasm modificări prin care ANAF are voie să „se ia” și de asociații minoritari. De parcă ANAF era legat la mâini până acum!
Oameni buni, aveam deja art. 25 alin. (2) lit. c) și d) din Codul de procedură fiscală. Aveam deja pârghia să tragem la răspundere pe oricine a provocat insolvabilitatea cu rea-credință. Dar e mai spectaculos să mai scriem o lege, să mai dăm o putere discreționară, să mai facem un pas spre arbitrar, pentru că ANAF nu e competent să pună în aplicare normele deja existente.
Se pare că sportul național nu mai este oina, ci „extinderea cadrului normativ” peste oameni care deja nu mai pot respira de formalismul administrativ.
Concluzia zilei? Dacă ANAF îți dă o palmă și tu ridici mâna să te aperi, DGSC va spune că palma a fost perfect legală, pentru că uite ce bine ai ridicat mâna.
Fiscul are dreptate, iar noi, avocații, consultanții fiscali și contabilii, rămânem aceiași „ghicitori” în semnele lăsate pe hârtie de niște funcționari care par că joacă un alt sport decât cel scris în legislația fiscală.